Utiliza la información y las preguntas prácticas de este artículo para contrastar tus supuestos. Los ejemplos de cálculo emplean datos hipotéticos.
Identifique depósito o inversión
Una cuenta de ahorro y money market deposit pueden ser depósitos bancarios. Un money market mutual fund es otro producto de inversión aunque tenga nombre similar. FDIC distingue depósitos asegurados de fondos y otras inversiones. Confirme entidad, titularidad y límites antes de contar con seguro. Un banco o aplicación puede mostrar depósitos e inversiones sin igual protección. Lea el acuerdo: las palabras money market no describen por sí solas cobertura. Compruebe también quién mantiene realmente el dinero si utiliza una marca que intermedia con otra institución.
Compare su saldo real
Use APY y comisiones para el saldo que mantendrá, no el tramo más alto anunciado. Revise promoción, mínimo y efecto de cargos. Compare transferencias, cheques o tarjetas solo si el producto los ofrece. Lea límites y gastos del contrato vigente, sin aplicar una regla universal antigua. Para ahorros de emergencia, compruebe cuánto tarda mover fondos a la cuenta de pagos y los límites de salida. Un rendimiento atractivo pierde utilidad si el acceso no coincide con cuándo necesita disponer del dinero.
Defina función y revisión
Decida si guardará una factura próxima, emergencia o meta larga. Esa función determina acceso frente a rendimiento. Separe efectivo operativo cuando una demora pueda provocar impago. Revise cargos y tasas y vuelva a evaluar al terminar una promoción. Mayor rendimiento no debe distraer de concentración sin seguro, titularidad incorrecta o recuperación difícil. Actualice beneficiarios y contacto cuando corresponda y compare alternativas equivalentes antes de mover dinero por una diferencia pequeña. Considere además el costo administrativo de mantener otra cuenta y vigilar sus condiciones.
- Distinga depósitos money market y fondos de inversión.
- Compare APY, cargos y acceso para su saldo previsto.
- Verifique banco y titularidad al evaluar seguro.
Fuente y uso de la imagen
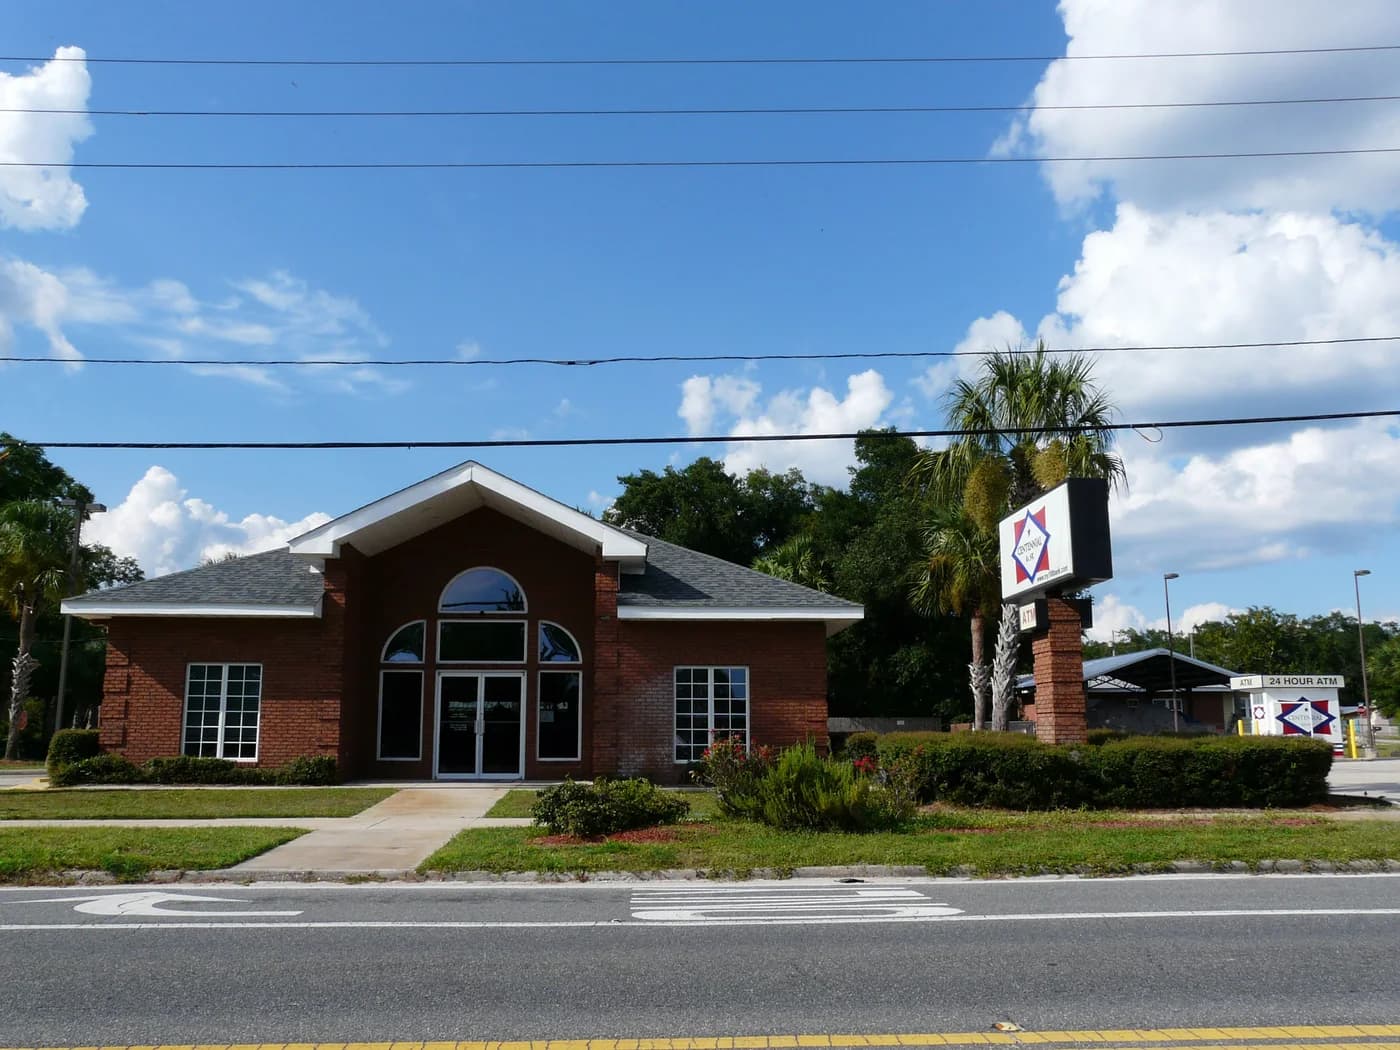
Un edificio de Centennial Bank en Carrabelle, Florida, como referencia bancaria
The Bushranger
Imagen original · Condiciones de uso
Las versiones web se adaptan y comprimen; conservan la atribución y las condiciones aplicables de origen.
Preguntas frecuentes
¿Un fondo money market es depósito asegurado por FDIC?
No. Es una inversión. Distíngala de una cuenta money market deposit en un banco asegurado.
¿El APY mayor siempre aplica a cualquier saldo?
No. Puede haber tramos, promociones y condiciones. Compare rendimiento y cargos de su saldo previsto.
Fuentes y lecturas adicionales
Fuentes consultadas 20 de octubre de 2026. Las reglas y la disponibilidad pueden cambiar; verifique los términos actuales directamente. Lea nuestros estándares editoriales.