Utiliza la información y las preguntas prácticas de este artículo para contrastar tus supuestos. Los ejemplos de cálculo emplean datos hipotéticos.
Distinga receta y período
El costo de comida puede referirse a ingredientes de un plato o consumo de un período. Separe cálculos. La receta utiliza cantidad aprovechable y costo por ingrediente divididos entre porciones producidas. El período parte de inventario inicial, añade compras y ajusta cierre y movimientos según método contable consistente. Compare con ventas de comida del mismo período. Mezclar compras mensuales y ventas semanales produce un porcentaje que explica poco. Revise también qué incluye cada categoría para no comparar bebidas o servicios distintos como si fueran solo comida.
Utilice una receta hipotética clara
Suponga ingredientes de $45 y 10 porciones vendibles: cuestan $4.50 cada una. A un precio hipotético de $15, representan 30% y los $10.50 restantes no son beneficio neto. Faltan personal, local, servicios, cobro, envases y otros gastos. Si salen solo 9 porciones, el costo sube a $5 por unidad. Puede deberse a recortes, deterioro o porciones sin que aumente el precio del proveedor. Registre rendimiento real antes de culpar solo al precio del menú. Las cifras explican el cálculo, no una recomendación de precio o margen universal.
Investigue diferencias con registros
Use receta, medida de porción y conteo consistentes para interpretar diferencias. Separe comida del personal, invitaciones, devoluciones, desperdicio y transferencias cuando corresponda. Compare consumo esperado por ventas y salida real e investigue lo mayor. El porcentaje puede mejorar mientras baja beneficio si caen ventas o suben otros costos. Conecte facturas y conteos: IRS orienta sobre respaldo de gastos, pero analizar menú exige datos propios. Pruebe cambios en pocos platos antes de rediseñar todo. Registre cantidades y causas de desperdicio para distinguir un problema repetido de una incidencia aislada.
- Use rendimiento aprovechable y porciones vendibles.
- Iguale períodos de inventario y ventas y separe desperdicio.
- Distinga contribución bruta y beneficio neto del restaurante.
Fuente y uso de la imagen
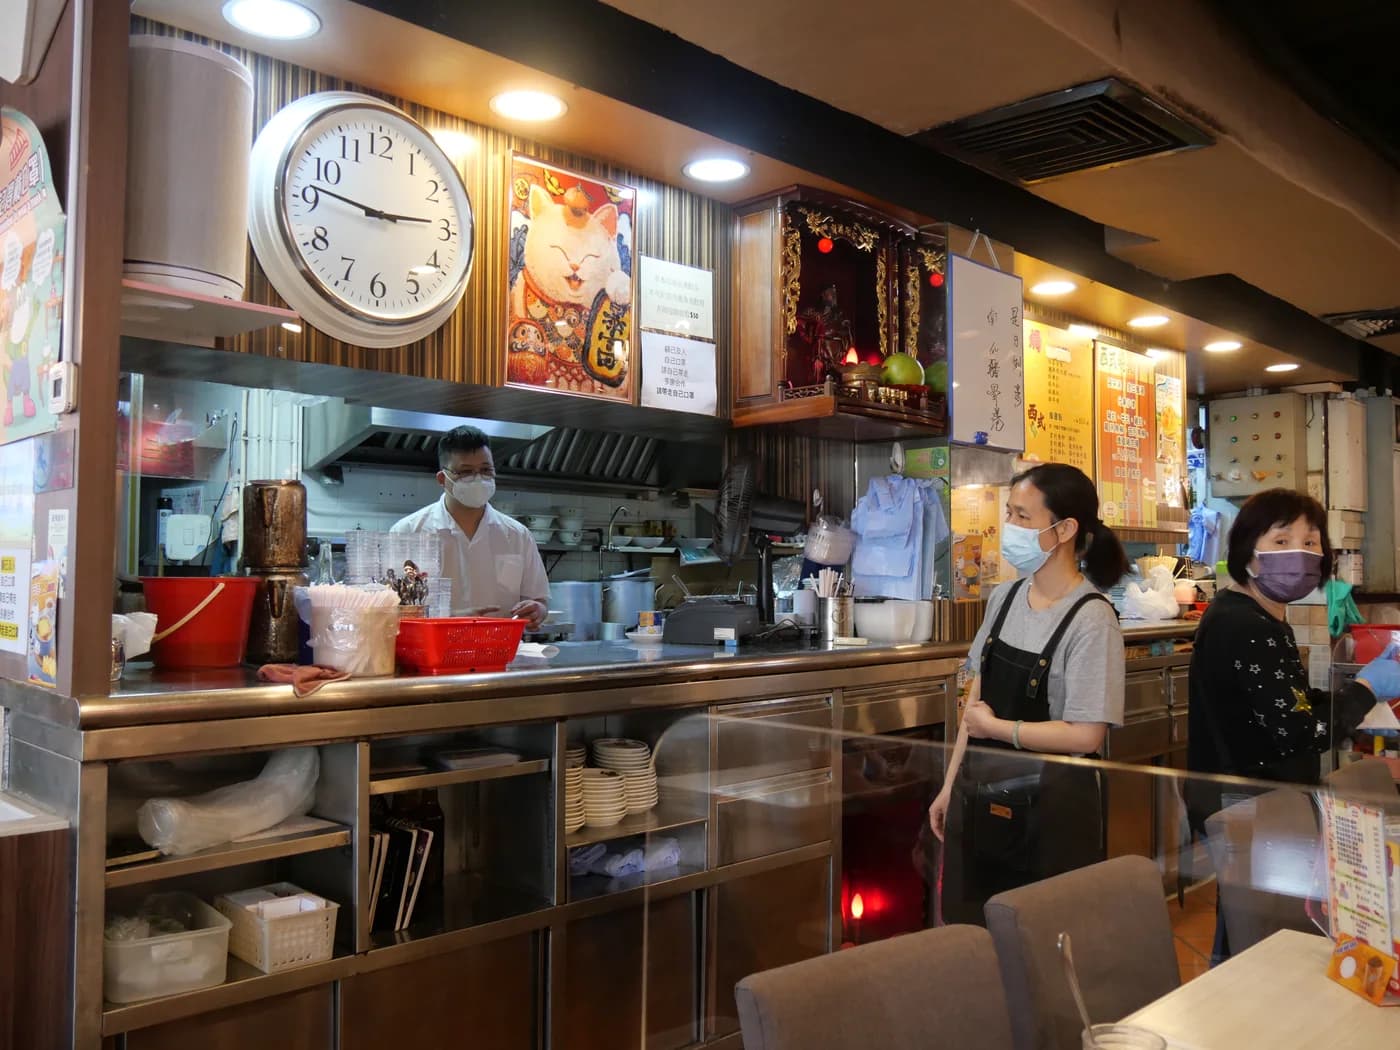
Un cocinero y personal de servicio en una cocina abierta de restaurante
Peachyeung316
Imagen original · Condiciones de uso
Las versiones web se adaptan y comprimen; conservan la atribución y las condiciones aplicables de origen.
Preguntas frecuentes
¿Costo de comida de 30% significa beneficio neto de 70%?
No. Quedan personal, local y otros gastos. Margen de ingredientes y beneficio neto son medidas distintas.
¿Menor rendimiento encarece porción sin subir precio de compra?
Sí. Menos porciones con igual costo aumentan costo unitario. Registre desperdicio y producción real.
Fuentes y lecturas adicionales
Fuentes consultadas 20 de octubre de 2026. Las reglas y la disponibilidad pueden cambiar; verifique los términos actuales directamente. Lea nuestros estándares editoriales.