Utiliza la información y las preguntas prácticas de este artículo para contrastar tus supuestos. Los ejemplos de cálculo emplean datos hipotéticos.
Compara la cobertura de inundación aparte
Una póliza habitual de vivienda generalmente no cubre inundación; comparar ese seguro es otra tarea. NFIP sigue condiciones federales y los productos privados dependen de su contrato. No decidas solo por prima. Identifica edificio, uso, contenido y exigencias hipotecarias. Una propiedad de Florida fuera de la zona cartografiada de alto riesgo puede inundarse. El mínimo del prestamista no es una evaluación completa de pérdida potencial.
Compara las mismas coberturas
Separa límites de edificio y contenido, franquicias, valoración y lugares cubiertos. Pregunta por sótanos, cerramientos inferiores, estructuras separadas, alojamiento temporal y uso empresarial cuando importe. No significa que todas las pólizas lo incluyan. En una casa elevada, lo guardado debajo puede recibir tratamiento distinto del mobiliario superior. Lee definiciones y exclusiones, sin confiar en una etiqueta amplia como cobertura completa.
Comprueba cuándo empieza realmente
NFIP generalmente tiene 30 días de espera, con excepciones; la póliza privada depende del producto. Comprar después de nombrarse una tormenta o emitirse una alerta no implica cobertura del daño. Confirma fecha y restricciones por escrito. Antes de sustituir, revisa cancelación, continuidad y aceptación del prestamista. Cotización, pago y póliza emitida son fases diferentes: una interrupción importa aunque ahorres prima.
Prepara un archivo útil para siniestros
Guarda datos declarados, resumen, póliza, endosos, fotos e inventario. Conserva la explicación del corredor sobre diferencias importantes. Pregunta cómo avisar, documentar daños de forma segura y guardar recibos. Revisa después de reformas, cambio de uso o hipoteca. No hay ganador universal entre NFIP y privado: necesitas entender límites, exclusiones, inicio y reclamación para la vivienda concreta que ocupas o alquilas.
Fuente y uso de la imagen
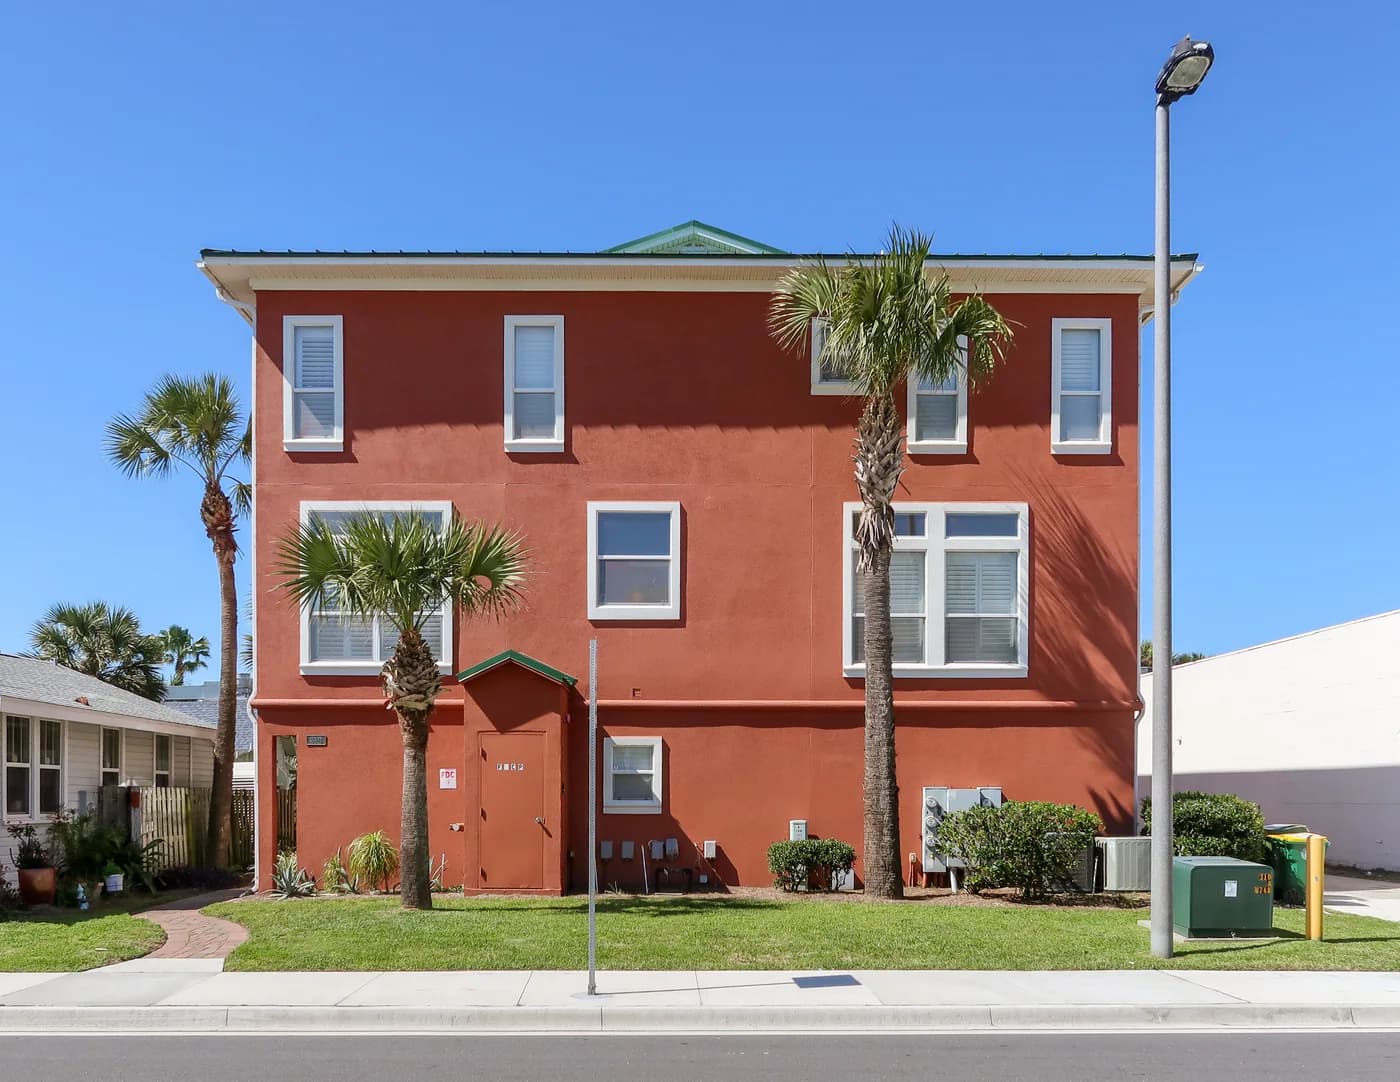
Edificio de condominios en Jacksonville Beach, Florida
Tim Kiser
Imagen original · Condiciones de uso
Las versiones web se adaptan y comprimen; conservan la atribución y las condiciones aplicables de origen.
Preguntas frecuentes
¿El seguro de vivienda cubre automáticamente inundación?
Generalmente no. Revisa la póliza de inundación y las exclusiones del seguro de vivienda.
¿Puedo suponer cobertura inmediata de NFIP?
No. Generalmente hay espera salvo una excepción aplicable.
Fuentes y lecturas adicionales
Fuentes consultadas 23 de octubre de 2026. Las reglas y la disponibilidad pueden cambiar; verifique los términos actuales directamente. Lea nuestros estándares editoriales.