Utiliza la información y las preguntas prácticas de este artículo para contrastar tus supuestos. Los ejemplos de cálculo emplean datos hipotéticos.
Asigne una función a cada documento
Una orden de compra registra una solicitud autorizada según sus condiciones. Una factura pide pago de cargos del vendedor. Un recibo documenta pago u operación según su contenido real. Pueden corresponder a la misma compra sin ser equivalentes. Defina quién emite órdenes, aprueba cambios y autoriza pagos. Recibir una factura no prueba por sí solo pedido o entrega. Guarde propuesta o contrato cuando contienen condiciones no repetidas en la orden. El valor del sistema está en conectar evidencia, no en producir más documentos sin responsables.
Concilie pedido, entrega y factura
Para bienes, compare pedido aprobado, recepción y factura por cantidad y precio. Anote entregas parciales, daños y devoluciones, sin pagar total automáticamente. Para servicios, use hitos o aceptación de finalización. En un pedido hipotético de 10 unidades con solo 8 aceptadas, revise las 2 restantes; no suponga entrega total. Separe precio, impuestos, transporte y créditos. El proceso debe detectar excepciones relevantes y permitir revisión, sin bloquear cualquier factura por una diferencia menor de formato. Documente quién resolvió cada discrepancia y con qué prueba.
Cierre con el registro del pago
Tras aprobar, vincule referencia, fecha, importe y destinatario del pago. Una factura duplicada con otro asunto de correo no debe generar otro cobro. Mantenga proveedores consistentes y verifique cambios bancarios independientemente. IRS recomienda documentos que expliquen ingresos y gastos, con conservación y tratamiento según requisitos. Restrinja acceso a datos personales o bancarios. Conciliar órdenes abiertas, facturas pendientes y pagos sin vincular ayuda a encontrar entregas faltantes, duplicados y créditos no aplicados. No archive un pedido como cerrado si todavía queda una devolución o corrección por resolver.
- Separe autorización de compra, aceptación y aprobación de pago.
- Concilie cantidades y precios, incluidos parciales y créditos.
- Vincule pago real y evite procesar facturas duplicadas.
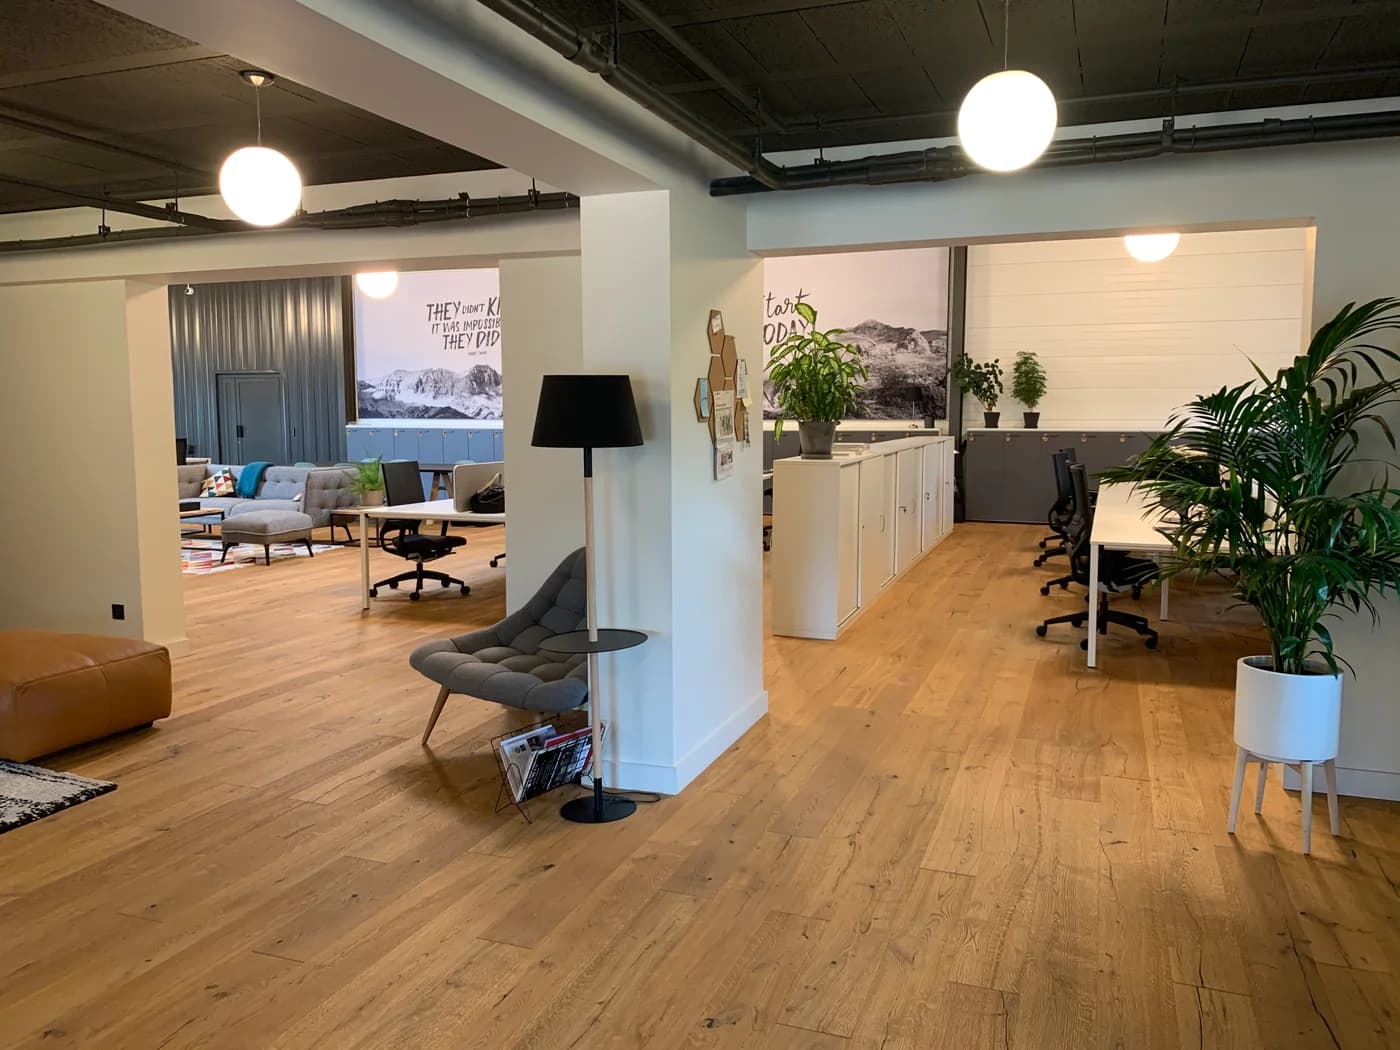
Fuente y uso de la imagen
Coworking Work and Wall en Neyron, como referencia de trabajo
Benoît Prieur
Imagen original · Condiciones de uso
Las versiones web se adaptan y comprimen; conservan la atribución y las condiciones aplicables de origen.
Preguntas frecuentes
¿La orden de compra demuestra pago al proveedor?
No. Registra un pedido. Concilie por separado factura y prueba de pago.
¿Los servicios necesitan igual recepción que los bienes?
Use pruebas apropiadas, como hitos o aceptación, vinculadas al alcance acordado y factura.
Fuentes y lecturas adicionales
- What kind of records should I keep | Internal Revenue Service
- Publication 583 (12/2024), Starting a Business and Keeping Records | Internal Revenue Service
Fuentes consultadas 20 de octubre de 2026. Las reglas y la disponibilidad pueden cambiar; verifique los términos actuales directamente. Lea nuestros estándares editoriales.