Utiliza la información y las preguntas prácticas de este artículo para contrastar tus supuestos. Los ejemplos de cálculo emplean datos hipotéticos.
Distinga edificio y pertenencias
El seguro del propietario no debe considerarse protección de todo lo que posee el inquilino. El Department of Financial Services de Florida explica cobertura de bienes ante riesgos cubiertos. La cuestión es qué pérdidas protege su póliza, con límites, exclusiones y deducible. Prepare inventario de muebles, electrónica, ropa y demás pertenencias, con fotos y recibos disponibles. Separe objetos valiosos: el límite general puede contener sublímites por categoría. Pregunte cómo se diferencia reemplazo y valor depreciado en esa cotización, sin suponer que todas las pólizas pagan igual.
Revise inundación y alojamiento temporal
No trate huracán, viento, daños por agua e inundación como una misma cobertura. El seguro común suele excluir inundación; la información de Florida describe protección separada de contenidos y posibles endosos en algunos casos. Solicite el texto aplicable a su dirección. Revise responsabilidad y gastos de alojamiento tras una pérdida cubierta. Tienen límites y condiciones: no pagan cualquier ausencia del hogar. Consulte si un compañero necesita póliza propia y si los nombres asegurados cumplen el contrato de alquiler. Una dirección correcta no sustituye identificar a las personas cubiertas.
Compare cotizaciones equivalentes
Coloque límites, deducible, valoración y exclusiones junto a cada prima. Pagar menos puede implicar asumir más pérdida o protección menor. Compare vigencia con contrato y posibles esperas de coberturas separadas. Guarde declaraciones, condiciones y contacto de siniestros sin conexión. Actualice el inventario con compras importantes. Si una exclusión no queda clara, pida explicación escrita vinculada a la póliza, no una descripción comercial general. Conserve también prueba de la cobertura exigida para no confundir un recibo de pago con las condiciones completas del contrato.
- Inventaríe pertenencias y detecte sublímites de objetos valiosos.
- Consulte inundación, responsabilidad y alojamiento adicional por separado.
- Compare iguales límites y deducibles entre cotizaciones.
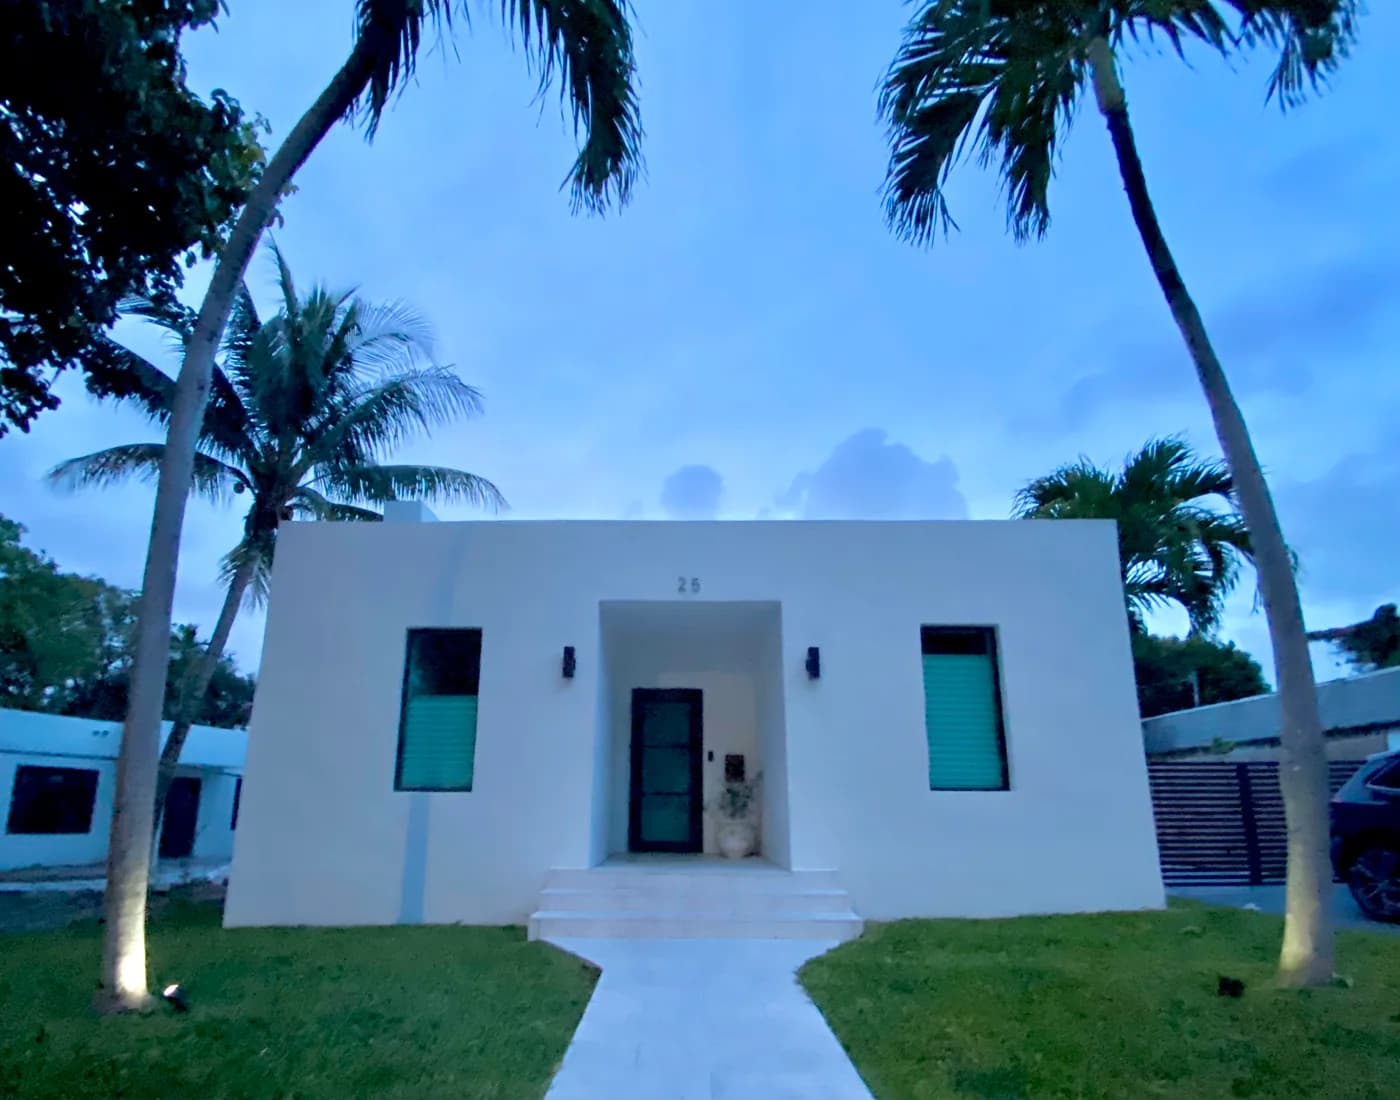
Fuente y uso de la imagen
Una casa Art Deco de Miami, como referencia arquitectónica
Sharon Hahn Darlin
Imagen original · Condiciones de uso
Las versiones web se adaptan y comprimen; conservan la atribución y las condiciones aplicables de origen.
Preguntas frecuentes
¿El seguro del propietario protege mis pertenencias?
No lo suponga. Revise su póliza de inquilino, riesgos, valoración, límites y exclusiones.
¿La inundación viene incluida automáticamente?
No. Consulte póliza de contenidos por inundación o endoso aplicable y lea las condiciones para esa vivienda.
Fuentes y lecturas adicionales
- Renters' Insurance Overview | Consumer Services | Florida Department of Financial Services
- Flood Insurance | Full Coverage | Office of the Insurance Consumer Advocate | Florida Department of Financial Services
Fuentes consultadas 20 de octubre de 2026. Las reglas y la disponibilidad pueden cambiar; verifique los términos actuales directamente. Lea nuestros estándares editoriales.