Para las empresas que siguen los impuestos federales, la distinción clave del comunicado del 21 de octubre de 2026 es entre el alivio para una responsabilidad tributaria específica y el alivio respecto de toda una declaración. El anuncio cubre determinados incumplimientos vinculados a usos gravables de diésel teñido. No permite a toda empresa afectada dejar de presentar el Formulario 720 ni conservar registros utilizados para otros fines tributarios.
El IRS no cuestionará incumplimientos temporales de presentación, información o conservación de registros atribuibles exclusivamente a obligaciones conforme a la sección 4041(a), por usos gravables de diésel teñido desde el 1 de octubre de 2026 y antes del 1 de enero de 2027. Tampoco impondrá sanciones civiles ni recargos tributarios exclusivamente por incumplimientos cubiertos. Esas condiciones definen el alivio; el tipo de combustible no basta para determinar la elegibilidad.
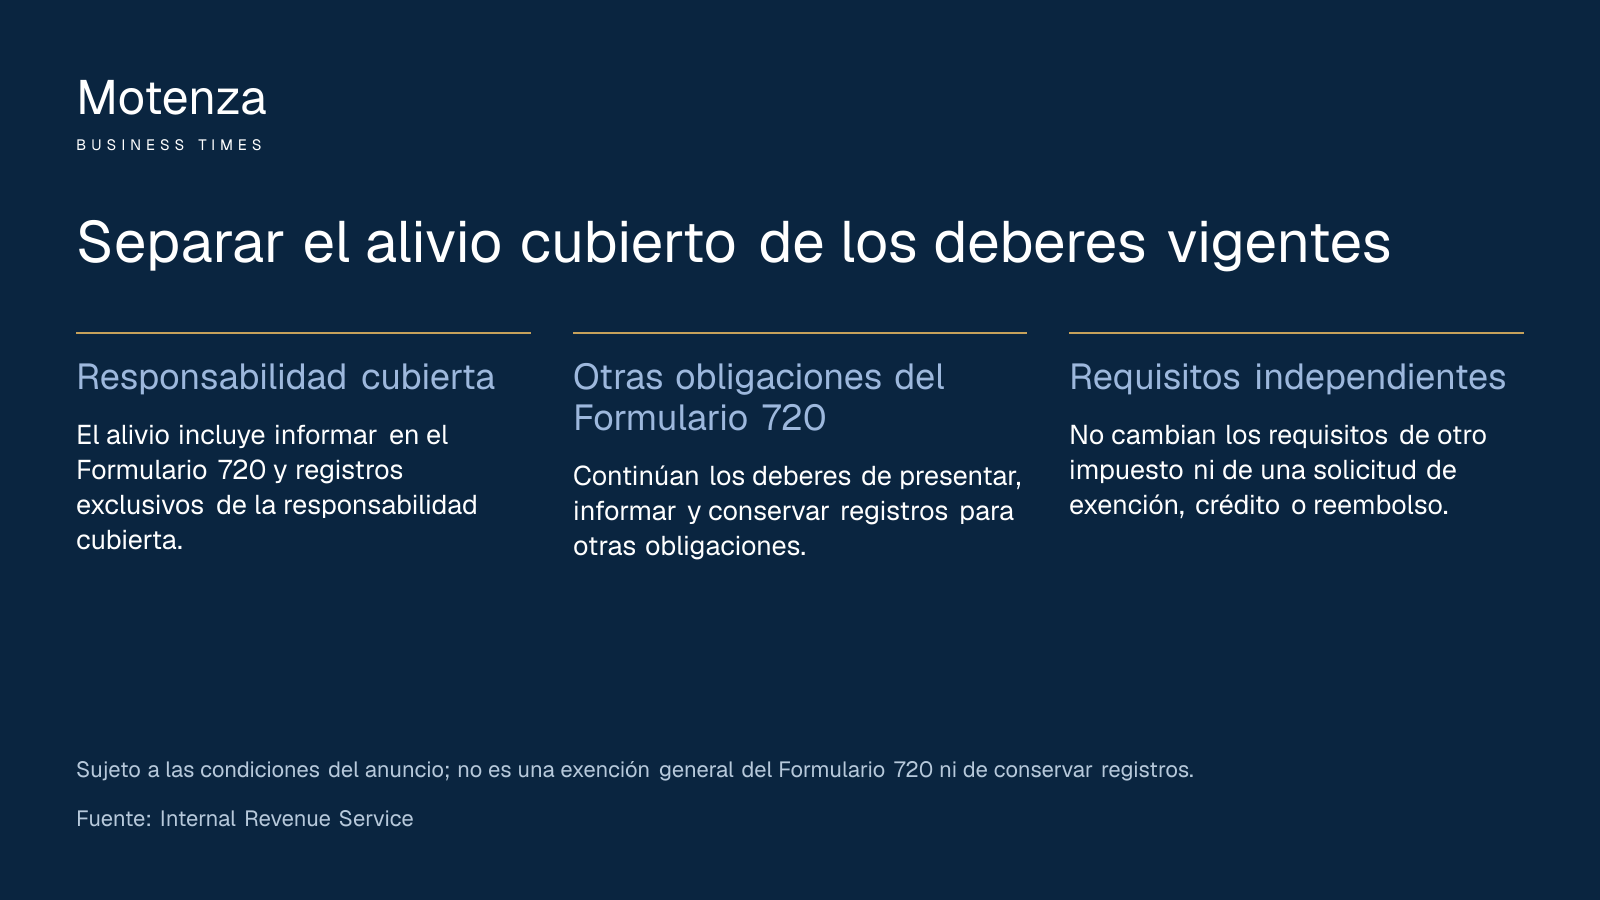
El anuncio incluye expresamente presentar el Formulario 720 exclusivamente por esa obligación, declararla en un Formulario 720 exigido por otros motivos y crear o mantener registros exclusivamente para justificarla. Por separado, exige que las empresas con otras obligaciones del Formulario 720 sigan presentando, declarando y conservando documentación. Por tanto, la declaración puede seguir siendo obligatoria aunque exista alivio para informar una responsabilidad cubierta.
Un método práctico consiste en clasificar cada obligación según su finalidad, en lugar de tratar la declaración como un conjunto indivisible. Para cada presentación, informe o registro, determine si corresponde exclusivamente a la obligación cubierta de la sección 4041(a), a otra del Formulario 720 o a otro impuesto o solicitud. Este método supone que la empresa puede identificar los usos del combustible y la finalidad de cada obligación; el comunicado no aporta esos datos particulares.
La prueba de finalidad resulta especialmente importante para registros compartidos. Si un registro también respalda otro impuesto o una solicitud de exención, crédito o reembolso, el anuncio no elimina el requisito independiente. Antes de modificar su conservación, la empresa necesitaría determinar qué otros fines respalda. El alivio administrativo para una finalidad no justifica considerar innecesario un registro con varios usos.
Las fechas requieren una revisión separada. El alivio se aplica aunque el plazo para presentar o informar sea posterior al 31 de diciembre de 2026; el IRS no exigirá presentaciones, informes ni reconstrucción de registros posteriores a esa fecha. Para una obligación cubierta, esto representa más que un aplazamiento. La revisión debe comenzar por la fecha del uso gravable, sin excluir una obligación simplemente porque su vencimiento sea posterior.
También importa el límite posterior al período de alivio. El IRS está considerando un período de gracia u otras medidas para el tinte rojo residual en los tanques, con orientación adicional pendiente. Es una posibilidad en evaluación, no una prórroga anunciada. Las empresas deberían separar cualquier supuesto de transición del alivio ya descrito y consultar orientación posterior antes de depender de un período de gracia.
La decisión resultante es limitada: identificar las tareas cubiertas, preservar obligaciones con fines independientes y no interpretar el anuncio como una determinación del impuesto pagadero. Su objeto declarado es el alivio administrativo mientras se evalúan procedimientos simplificados. Sin conocer otras responsabilidades tributarias, solicitudes y usos del combustible de la empresa, el comunicado no permite determinar todas sus obligaciones de presentación ni justificar una reducción del pago tributario.
Qué significa para tu negocio
El beneficio operativo potencial consiste en evitar tareas de cumplimiento cubiertas sin abandonar obligaciones vigentes. Antes de cambiar el calendario de presentación o la conservación de registros, identifique otras obligaciones del Formulario 720 y cualquier solicitud de exención, crédito o reembolso que dependa de los mismos registros.
Contexto y alternativas
Si una obligación sirve exclusivamente a la responsabilidad cubierta, evalúela conforme a las condiciones del alivio. Si existen otras obligaciones del Formulario 720, mantenga la declaración y documentación exigidas para ellas. Si los registros tienen varios fines, conserve lo que exijan los requisitos independientes en lugar de aplicar una política de eliminación general.
Fuentes primarias
- Internal Revenue Service · Consultado 25 de octubre de 2026
Envía una corrección a corrections@motenza.com.